Österreich hat die Umsatzsteuer auf Lieferungen und Einfuhren ausgewählter Lebensmittel zum 1. Juli 2026 auf 4,9 Prozent gesenkt. Die Begünstigung richtet sich nach einer gesetzlichen Warenliste; Restaurations- und Verpflegungsdienstleistungen sind davon ausgenommen. Für Hotels und Bäckereicafés mit zusätzlichem Warenverkauf kommt es deshalb darauf an, welches Produkt sie in welcher Form verkaufen.
TL;DR
- Seit 1. Juli gilt der Satz von 4,9 Prozent für gesetzlich aufgezählte Lebensmittel bei begünstigten Umsätzen.
- Die Warenliste erfasst beispielsweise Butter, frische Hühnereier und bestimmtes Brot.
- Das von der Wirtschaftskammer Österreich (WKO) erläuterte Frühstücksbuffet bleibt bei zehn Prozent.
- Ein Mitnahmeverkauf erhält den neuen Satz nur, wenn auch Ware und konkrete Leistung die Voraussetzungen erfüllen.
Für 4,9 Prozent müssen Ware und Verkaufsform passen
Seit dem 1. Juli 2026 gilt in Österreich ein zusätzlicher ermäßigter Umsatzsteuersatz von 4,9 Prozent. Er erfasst Lieferungen und Einfuhren der Gegenstände, die Anlage 3 des Umsatzsteuergesetzes aufzählt. Die entsprechende Gesetzesnovelle wurde am 10. Juni kundgemacht; wirksam wurde die Änderung zum 1. Juli.
Für den Verkauf im Gastgewerbe sind zwei Merkmale relevant: die erfasste Ware und die Art des Umsatzes. Ein Lebensmittel kann auf der gesetzlichen Liste stehen und zugleich Bestandteil einer gastronomischen Leistung sein, für die die neue Begünstigung nicht gilt.
Die Wirtschaftskammer Österreich erläutert diese Abgrenzung für Gastronomiebetriebe anhand konkreter Verkaufsformen. Anschaulich wird sie beim Gebäck, das über die Theke geht oder im Frühstücksangebot auf dem Tisch landet.
Bei Brot und Gebäck kommt es auf das genaue Produkt an
Anlage 3 nennt unter anderem Butter, frische Hühnereier und Brot der Unterposition 1905 90 30. Diese Nummer gehört zur Kombinierten Nomenklatur, kurz KN, einem zolltariflichen Warenverzeichnis. Die gesetzliche Anlage verbindet die bezeichneten Waren mit ihrer jeweiligen Einreihung.
Die alltägliche Bezeichnung „Gebäck“ umfasst im Verkauf unterschiedliche Produkte. Für eine süße, gefüllte oder belegte Backware genügt dieser Oberbegriff deshalb nicht, um den passenden Steuersatz zu bestimmen.
Bei einem zusätzlich verkauften Gebäckartikel helfen die Produktunterlagen des Lieferanten, die konkrete Ware zu beschreiben. Anhand dieser Angaben lässt sich beurteilen, welche KN-Position zutrifft und ob der Artikel zum begünstigten Warenkreis gehört. Die Verkaufsbezeichnung auf der eigenen Karte ersetzt diese Einordnung nicht.
Beim Frühstücksbuffet bleibt es im WKO-Beispiel bei zehn Prozent
Im steuerlichen Sprachgebrauch bezeichnet „Lieferung“ den Warenumsatz. Nach der WKO kann dazu auch eine Abholung oder ein Gassenverkauf gehören, wenn keine weitere Dienstleistung vor Ort hinzukommt.
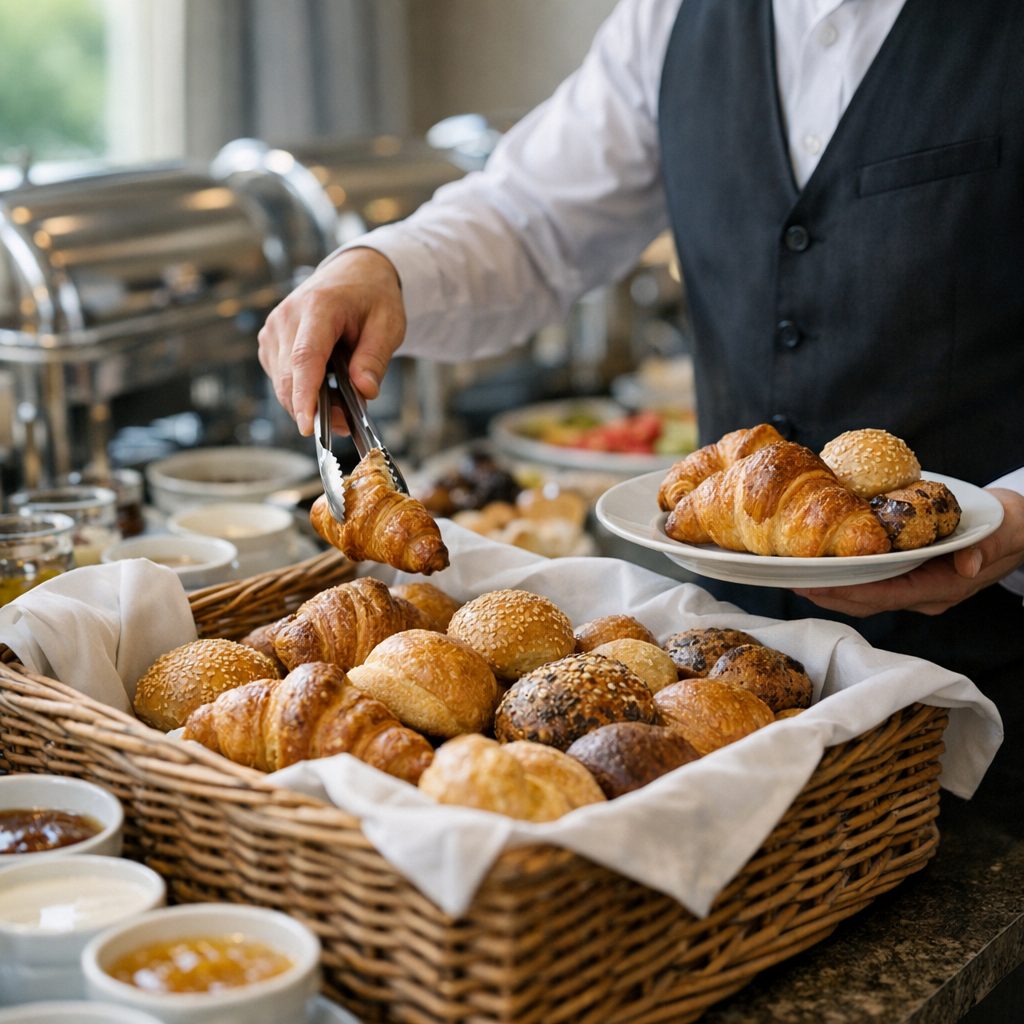
Beim Frühstücksbuffet beschreibt die Kammer eine andere Konstellation: Für ihr veröffentlichtes Beispiel bleibt der Steuersatz von zehn Prozent bestehen. Das Gebäck innerhalb dieser Gesamtleistung erhält dort keinen gesonderten Satz von 4,9 Prozent. Die WKO stellt Warenverkauf und Buffet ausdrücklich gegenüber.
Ein hypothetisches Hotel mit Frühstück und zusätzlichem Gebäckverkauf kann damit unterschiedliche Umsatzarten innerhalb desselben Hauses haben. Im Frühstücksraum liegt der Artikel als Teil des Buffets bereit. Beim ergänzenden Verkauf könnte er als eigene Warenlieferung abgegeben werden, sofern Produkt und Verkaufsform die Voraussetzungen erfüllen.
Für die Beurteilung werden somit die Angaben zur Backware mit der Beschreibung des Verkaufs zusammengeführt. Dass das Gebäck aus demselben Einkauf stammt, beantwortet die Frage nach der steuerlichen Behandlung der jeweiligen Leistung noch nicht.
Auch Brot zusammen mit gelieferten Gerichten wie Salat oder Suppe führt die WKO als nicht begünstigte Konstellation an. Dieses veröffentlichte Beispiel betrifft die Kombination mit den genannten Gerichten.
Bei gleichem Nettopreis sinkt der Bruttobetrag im Beispiel
Eine eigene Beispielrechnung verdeutlicht den Unterschied der Steuersätze. Angenommen, ein begünstigter Warenverkauf hat einen unveränderten Nettopreis von 10 Euro. Bei zehn Prozent Umsatzsteuer kommen 1 Euro hinzu; der Bruttobetrag beträgt 11 Euro.
Bei 4,9 Prozent entstehen auf dieselben 10 Euro netto 49 Cent Umsatzsteuer. Daraus ergeben sich 10,49 Euro brutto und eine Differenz von 51 Cent gegenüber der ersten Rechnung. Der Unterschied zwischen den Steuersätzen beträgt 5,1 Prozentpunkte.
Die Rechnung setzt denselben Nettopreis voraus und beschreibt weder die tatsächliche Preisgestaltung noch die Ertragsentwicklung eines Betriebs.
Nehmen Sie einen vorhandenen Gebäckartikel mit seinen Produktunterlagen zur Steuerberatung und ordnen Sie gemeinsam dessen Verkaufsformen ein: die einzelne Abgabe über die Theke und die Verwendung innerhalb Ihres Frühstücksangebots.
Nachgetragen am 22.10.2026; Quellenstand bis 27.07.2026.
Weitere Bilder