Korrektur vom 22. Oktober 2026: Die frühere Fassung bezog sich auf eine NoHo-Unternehmensmeldung vom 4. August 2026, obwohl dieser Artikel am 3. August im Archiv liegt. Dieser zeitlich unzulässige Nachrichtenbezug samt Unternehmenszahlen wurde entfernt. Der Beitrag erklärt nun ein zeitloses Controllingmodell. Archivdatum, Pfad und ID bleiben unverändert; sie datieren nicht die Korrektur.
TL;DR
- Eine Umsatzbrücke erklärt, welcher Teil der Veränderung aus bestehenden und welcher aus neuen Standorten kommt.
- Die Umsatzbrücke ist ein GastroNews-Arbeitsmodell und verwendet eigene betriebliche Definitionen.
- Vergleichbare Standorte stehen während beider Vergleichsperioden unter derselben Reporting-Regel im Bestand.
- Gästezahl, Preis und Mix erklären die Entwicklung bestehender Standorte getrennt voneinander.
Im Monatsabschluss stehen 111.000 Euro Umsatz neben 100.000 Euro im Vorjahresmonat. Die Differenz von 11.000 Euro wird erst steuerbar, wenn sie auf einzelne Quellen verteilt ist: etablierte Häuser, eine Neueröffnung, eine Schließung oder ein Sondereffekt.
Die Umsatzbrücke unten ist ein GastroNews-Arbeitsmodell mit frei gewählten Beispielzahlen. Sie beschreibt keine tatsächliche Restaurantgruppe. Der Betrieb legt selbst fest, welche Standorte vergleichbar sind und wie er die einzelnen Veränderungen zuordnet.
Vier Quellen hinter der Zahl
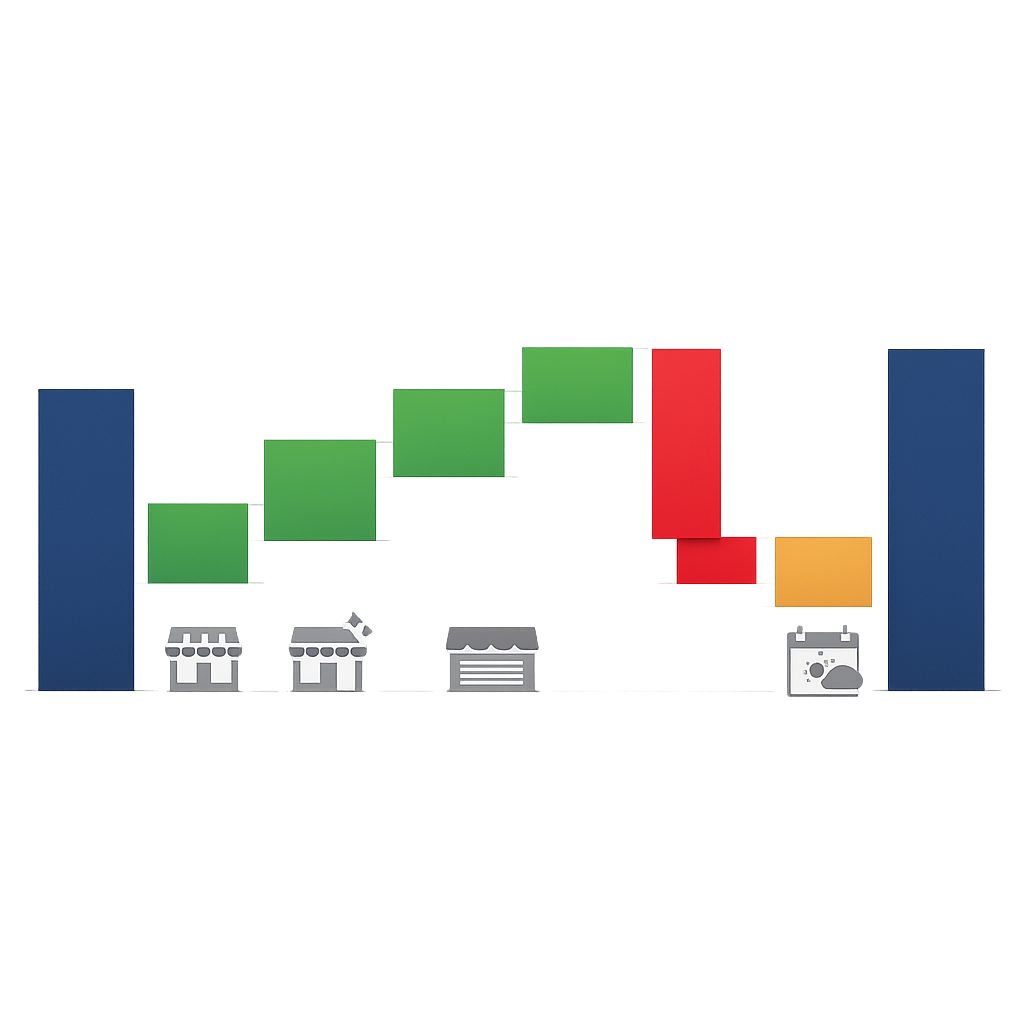
Die Brücke beginnt beim Umsatz des Vorjahresmonats und führt zum aktuellen Umsatz. Vier Bausteine halten die Veränderung sichtbar.
| Baustein | Was er abbildet |
|---|---|
| Bestand | Entwicklung vergleichbarer Standorte |
| Expansion | Umsatz aus Eröffnungen und Übernahmen ab festgelegtem Stichtag |
| Abgänge | Schließungen, Verkäufe oder längere Umbauten |
| Sondereffekte | Feiertage, Großveranstaltungen, wetterbedingte Ausfälle oder einmalige Cateringaufträge |
Die Rechnung lautet: Vorjahresumsatz plus Bestand plus Expansion, abzüglich Abgänge, zuzüglich oder abzüglich Sondereffekte ergibt den aktuellen Umsatz. Jeder Effekt wird genau einmal zugeordnet; ein Umbau darf etwa nicht zugleich im Bestand und nochmals als Abgang abgezogen werden. Die Reihenfolge bleibt über alle Monate gleich. Die Summe führt auf den Umsatz zurück, den die Finanzbuchhaltung für den Berichtsmonat ausweist.
Ein neuer Standort startet am ersten Verkaufstag im Expansionsblock. Eine Übernahme erhält Übergabedatum, Umsatz ab Stichtag und einen Hinweis auf Umbau- oder Schließtage. Bei Hotels können auch eine neue Rooftop-Bar, eine saisonale Terrasse oder ein verpachtetes Outlet als eigene Zeile laufen.
Der Bestand braucht feste Grenzen
Ein Standort gehört erst dann in den Bestand, wenn er während der gesamten gewählten Vergleichsperioden nach derselben Reporting-Regel erfasst wurde. Die Regel klärt etwa Besitzverhältnis, Umsatzdefinition, Betriebsstatus und Umgang mit Umbauzeiten.
Eine Standortliste hält dafür Ort, Format, Eröffnungsdatum und aktuellen Status fest. Umbauten, Pächterwechsel oder stark verkürzte Öffnungszeiten stehen als Kommentar an der jeweiligen Zeile. Die Bestandsentwicklung behält damit eine belastbare Grundlage.
Die Standortleitung prüft auffällige Veränderungen anhand der eigenen Betriebsdaten. Andere Öffnungszeiten, eine Gruppenbuchung, Personalausfall oder eine technische Störung erhalten einen kurzen Hinweis in der Monatsdatei.
Gäste, Preis und Mix auseinanderziehen
Im Bestand teilt das Team die Umsatzbewegung in Gästezahl, Preis und Mix. Als Gästezahl eignet sich je nach Betrieb eine feste Bezugsgröße wie Bons, Covers, Transaktionen oder Übernachtungsgäste. Einmal gewählt, bleibt sie für alle Monate gleich.
Der durchschnittliche Netto-Umsatz je Bon oder je Cover ist eine Mischkennzahl aus Preis und Mix. Steigt der Wert, können Preisanpassungen, mehr Hauptgerichte, ein anderer Getränkemix oder eine Verschiebung vom Mittag in den Abend dahinterstehen.
Für eine erste Plausibilisierung multipliziert das Team die Veränderung der Gästezahl mit dem Vorjahresumsatz je Gast. Den reinen Preiseffekt ermittelt es anschließend über vergleichbare Artikel oder Warengruppen. Mengen und Preise je Warengruppe machen sichtbar, welche Umsätze aus geänderten Preisen und welche aus veränderten Bestellungen stammen.
Der Schweizer Fachverband für Rechnungslegung und Controlling veb.ch trennt in seinem Budgetierungsstandard Menge, Preis je Einheit und Umsatz und empfiehlt eine Gliederung nach betrieblich relevanten Kriterien. Das ist ein Planungsrahmen, keine Vorgabe für die hier entwickelte Monatsbrücke. Diese erklärt mit derselben Trennung die eigenen Ist-Zahlen.
Die Rechenreihenfolge wird dokumentiert und jeden Monat beibehalten. So bleiben Preis- und Mixeffekte zwischen Januar, Ferienzeit und Weihnachtsgeschäft vergleichbar.
Die Brücke trifft die Buchhaltung
Controlling stimmt vor dem Monatsbericht Kassensystem, Hotelverwaltungssystem (PMS), Liefersysteme und Finanzbuchhaltung auf dieselbe Umsatzdefinition ab. Das Haus legt fest, wie Umsatzsteuer, Trinkgeld, Gutscheine und durchlaufende Beträge im Reporting behandelt werden.
Eine kompakte Monatsdatei enthält Vorjahresumsatz, aktuellen Umsatz, Brückenbaustein, Datenquelle, verantwortliche Person und Kommentar. Bereichsleitungen sehen ihre Standorte; die Geschäftsführung erhält die zusammengefasste Brücke.
Bleibt eine Differenz, verfolgt das Team sie zum Standort, zur Datenquelle oder zur verwendeten Definition zurück. Die Abstimmung endet, wenn die Brücke und der Monatsabschluss denselben Umsatz ausweisen.
Die nächste Standort-Runde
Im Rechenbeispiel starten die Betriebe mit 100.000 Euro Vorjahresumsatz. Vergleichbare Standorte liefern 4.000 Euro zusätzlich: 2.000 Euro aus mehr Gästen, 1.300 Euro aus Preis und 700 Euro aus Mix. Eine Neueröffnung bringt 10.000 Euro, eine vorübergehende Schließung mindert den Umsatz um 2.000 Euro, ein Kalendereffekt um weitere 1.000 Euro.
Die Rechnung ergibt 111.000 Euro. In der nächsten Standort-Runde markiert das Team die Häuser mit rückläufiger Gästezahl und legt für jedes eine konkrete Prüfung fest.
Weitere Bilder